Peut-on emprunter sans apport pour acheter sa résidence principale ou investir ? Oui, mais un prêt immobilier sans apport ne signifie pas que la banque renonce à vérifier la solidité du projet. Elle cherchera surtout une situation stable, une capacité d’épargne et un budget cohérent. Voici ce qui distingue un financement à 100 % d’un montage à 110 %, les profils qui passent plus facilement et les leviers concrets pour présenter un dossier crédible.
Points clés
- Il est possible d’emprunter sans apport, mais la banque exige une situation financière stable et un projet immobilier cohérent.
- Un prêt immobilier sans apport peut couvrir 100 % du prix du bien ou 110 % en incluant les frais annexes comme les frais de notaire.
- La qualité de gestion des comptes, des revenus réguliers et un projet réaliste favorisent l’acceptation du financement à 100 % sans apport.
- Des dispositifs comme le prêt à taux zéro ou le prêt Action Logement peuvent compléter un financement sans apport et alléger les mensualités.
- Préparer un dossier complet et transparent avec justificatifs solides augmente les chances de convaincre la banque pour un prêt sans apport.
- Comparer les offres en tenant compte du TAEG, des assurances et des garanties est essentiel pour un crédit immobilier sans apport rentable sur le long terme.
Que signifie acheter ou emprunter sans apport ?
Acheter sans apport signifie que l’acquéreur ne verse pas d’épargne personnelle au début de l’opération. La banque finance alors le prix du bien immobilier via le crédit. C’est ce que l’on appelle généralement un financement à 100 %. Il ne s’agit donc pas d’acheter gratuitement : les mensualités, l’assurance emprunteur et les frais liés au crédit restent bien à la charge de l’emprunteur.
Dans la pratique, le notaire, les droits de mutation, les frais de garantie et les frais de dossier représentent souvent une somme importante. Un prêt à 110 % couvre à la fois le prix d’achat et ces frais d’acquisition. Cette formule est plus exigeante pour la banque, car elle prête une somme supérieure à la valeur du logement au jour de la signature.
L’absence d’apport n’est pas forcément un signal négatif. Un ménage qui conserve une épargne de précaution après l’achat peut inspirer davantage confiance qu’un emprunteur qui vide tous ses livrets pour constituer un apport. La question centrale est plutôt celle-ci : le projet reste-t-il soutenable si un imprévu survient ?
Un apport peut aussi venir d’une donation, de la revente d’un précédent logement ou d’un prêt familial. Mais pour obtenir un crédit sans apport, l’emprunteur doit généralement compenser par une excellente gestion de comptes, des revenus réguliers et un projet dont le prix est réaliste au regard du marché local.
Dans quels cas une banque accepte-t-elle un prêt sans apport ?
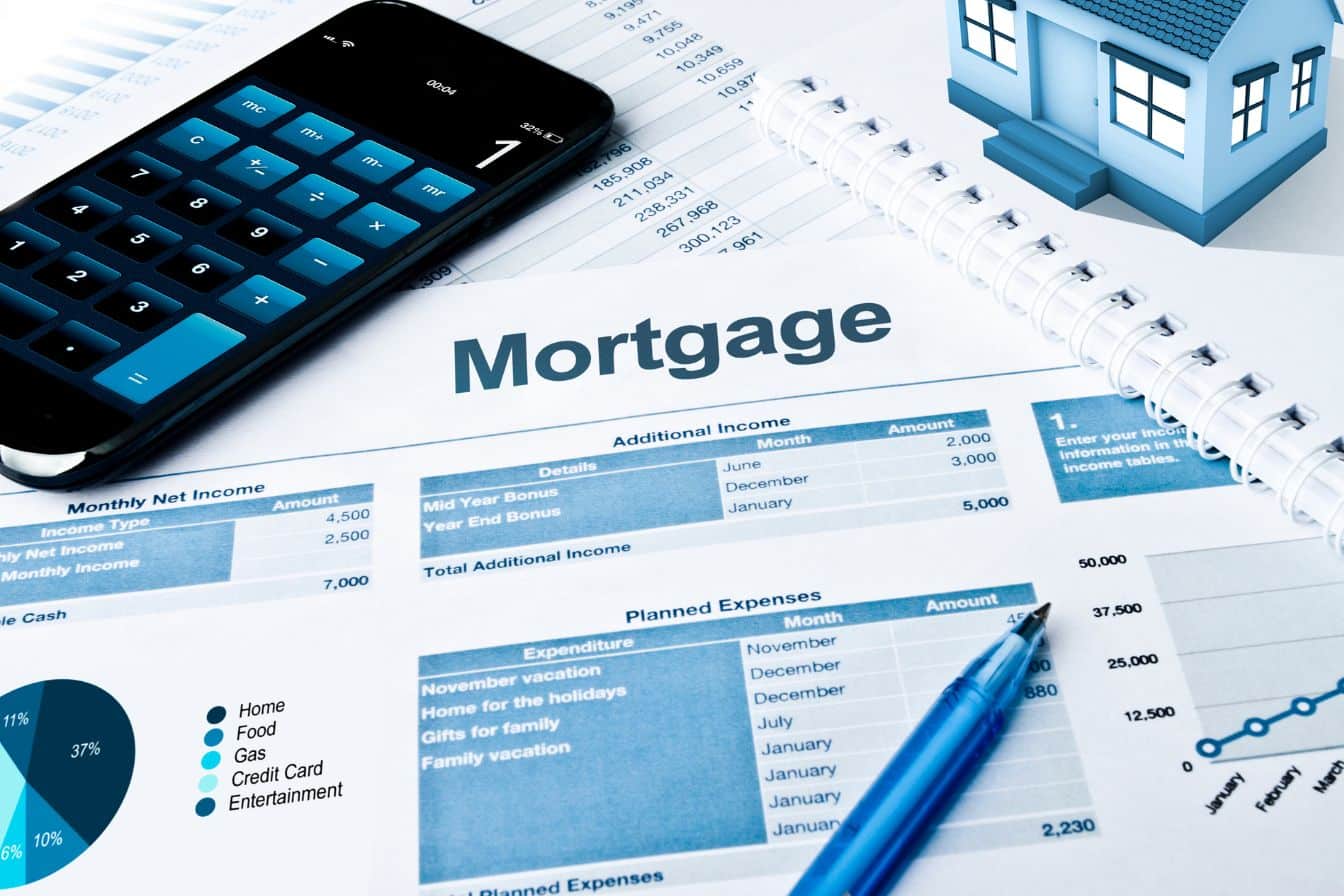
Les banques acceptent plus volontiers un financement sans apport lorsque le profil présente une stabilité professionnelle nette : CDI hors période d’essai, fonction publique, activité indépendante ancienne avec revenus démontrés, ou profession libérale bien établie. Un couple disposant de deux revenus pérennes rassure également, sans être une condition obligatoire.
Les primo-accédants constituent un cas fréquent. Ils n’ont pas toujours eu le temps d’accumuler une épargne disponible, notamment dans les villes où les loyers sont élevés. Si leurs revenus progressent, que leur reste à vivre est confortable et que le logement correspond à un besoin durable, une banque peut accepter un financement à 100 %.
La qualité de la tenue des comptes compte presque autant que le salaire. Des découverts répétés, des crédits renouvelables ou des paiements rejetés fragilisent un dossier. À l’inverse, des comptes bien tenus, une épargne mensuelle même modeste et l’absence de dettes de consommation démontrent une gestion budgétaire fiable.
Le projet lui-même est examiné. Une résidence principale bien située, facile à revendre, ou un investissement locatif avec une demande locative documentée est plus défendable qu’un bien surévalué ou très atypique. La banque vérifie aussi que le taux d’endettement ne dépasse pas en principe 35 % des revenus, assurance comprise, conformément au cadre appliqué par les établissements de crédit.
Quel montant peut-on emprunter avec un financement à 100 % ou 110 % ?
Le montant empruntable ne dépend pas directement de l’apport, mais de la capacité de remboursement. La banque part des revenus nets mensuels, retire les charges de crédit existantes et applique généralement la limite de 35 % d’endettement. Elle contrôle aussi le reste à vivre, particulièrement pour les familles avec enfants ou les revenus variables.
Par exemple, un foyer percevant 4 000 € nets par mois sans autre emprunt peut, en théorie, supporter environ 1 400 € de mensualité assurance incluse. Le capital obtenu dépendra ensuite de la durée du prêt, du taux proposé et du coût de l’assurance. Allonger la durée réduit la mensualité, mais augmente sensiblement le coût total du crédit.
Avec un financement à 100 %, le crédit couvre le prix négocié du logement. À 110 %, il ajoute les frais annexes : dans l’ancien, les frais de notaire représentent souvent autour de 7 à 8 % du prix, auxquels peuvent s’ajouter garantie et dossier. Dans le neuf, les frais de notaire réduits rendent ce montage un peu moins lourd, sans le rendre automatique.
La banque peut aussi retenir une valeur de garantie inférieure au prix payé si elle estime le bien trop cher. Dans ce cas, l’emprunteur devra négocier le prix, apporter la différence ou revoir son projet. Avant de faire une offre, un simulateur de prêt immobilier aide à comparer plusieurs durées et à fixer un budget d’achat prudent.
Quelles aides et solutions pour financer son projet sans apport ?
Le prêt à taux zéro (PTZ) peut réduire le besoin de financement bancaire pour certains primo-accédants, sous conditions de ressources, de localisation et de type de logement. Il ne finance pas l’intégralité du projet, mais il complète le prêt principal sans intérêts. Ses règles évoluent régulièrement : il faut donc vérifier les conditions applicables au moment de l’achat.
Le prêt Action Logement, lorsqu’il est accessible, peut également compléter le plan de financement des salariés du secteur privé. Certaines collectivités proposent des prêts ou subventions locales, notamment pour l’accession dans des zones ciblées. Ces dispositifs ne remplacent pas la solvabilité, mais ils peuvent améliorer l’équilibre du dossier et diminuer la mensualité.
Une donation familiale, même limitée, peut servir à régler les frais de notaire. Elle doit être déclarée dans le respect des règles fiscales et intégrée clairement au dossier. Le prêt familial est une autre piste, à formaliser par écrit. Une banque apprécie surtout une origine des fonds parfaitement lisible, pas des virements tardifs et inexpliqués.
Enfin, l’emprunteur peut arbitrer entre plusieurs garanties, comparer l’assurance emprunteur et négocier les frais bancaires. Faire jouer la concurrence via un courtier ou plusieurs banques est utile, à condition de garder un discours cohérent. Multiplier les demandes sans stratégie n’améliore pas un plan de financement déjà fragile.
Comment convaincre la banque et préparer un dossier solide ?
Un dossier convaincant raconte une histoire simple : le bien est adapté, le prix est justifié et les mensualités resteront supportables. L’emprunteur doit préparer ses trois derniers relevés bancaires, bulletins de salaire, avis d’imposition, justificatifs d’épargne et compromis ou annonce du bien. Cette checklist de prêt immobilier évite les allers-retours qui retardent l’étude.
Les relevés doivent être irréprochables durant les mois précédant la demande. Il est préférable de solder les petits crédits, d’éviter les achats fractionnés et de limiter les dépenses exceptionnelles à crédit. Mettre en place un virement régulier vers un livret prouve une capacité d’épargne, même si cette somme n’est pas destinée à devenir un apport.
L’emprunteur gagne aussi à expliquer les éventuels points sensibles : changement récent d’emploi, période d’essai terminée, travaux nécessaires ou revenus locatifs. Des devis de rénovation, une estimation locative sérieuse et une note sur le quartier donnent de la matière au conseiller. La transparence vaut mieux qu’un dossier incomplet ou des chiffres trop optimistes.
Enfin, il faut comparer le TAEG, le coût de l’assurance, les conditions de remboursement anticipé et la garantie, pas seulement le taux nominal. Une offre de prêt moins séduisante en apparence peut être plus souple ou moins coûteuse sur vingt ans. Un rendez-vous préparé, un budget détaillé et une marge de sécurité transforment souvent un projet sans apport en demande de crédit crédible.
Questions fréquentes sur emprunter sans apport
Peut-on réellement acheter un bien immobilier sans apport personnel ?
Oui, il est possible d’emprunter sans apport, appelé financement à 100 %, où la banque finance intégralement le prix d’achat. Cependant, la banque évalue la stabilité financière, la capacité d’épargne et la cohérence du projet avant d’accorder le prêt.
Quelle est la différence entre un prêt immobilier à 100 % et à 110 % ?
Un prêt à 100 % couvre uniquement le prix du bien immobilier, tandis qu’un prêt à 110 % inclut aussi les frais annexes comme les frais de notaire, garantie et dossier. Ce dernier est plus risqué pour la banque car le montant prêté dépasse la valeur du bien.
Quels profils ont le plus de chances d’obtenir un prêt sans apport ?
Les banques accordent plus facilement un prêt sans apport aux emprunteurs avec un CDI stable, des revenus réguliers, une bonne gestion bancaire et un projet immobilier réaliste et bien situé. Les primo-accédants avec un budget cohérent sont aussi souvent pris en considération.
Comment convaincre la banque d’accepter un crédit immobilier sans apport ?
Pour un dossier solide, préparez des justificatifs de revenus, relevés bancaires irréprochables, preuve d’épargne même modeste et un projet bien documenté. La transparence et un plan clair montrant que les mensualités resteront supportables sont essentiels.
Quelles aides peuvent compléter un financement immobilier sans apport ?
Le prêt à taux zéro (PTZ) pour primo-accédants, le prêt Action Logement, ainsi que des aides locales peuvent réduire le montant emprunté. Une donation familiale ou un prêt familial peut aussi aider à couvrir les frais, renforçant la crédibilité du dossier.
Le taux d’endettement a-t-il un impact quand on emprunte sans apport ?
Oui, la banque respecte généralement un plafond d’endettement à 35 % des revenus nets, assurance incluse. Même sans apport, l’emprunteur doit pouvoir rembourser confortablement ses mensualités sans mettre en danger son reste à vivre.